扫描下载APP
其它方式登录
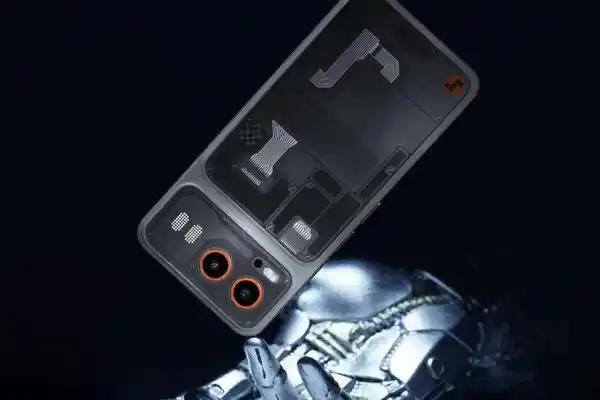
阶跃终端发布首款大模型原生智能体手机STEPX Neo,以Personal Agent为核心重构终端,通过‘软硬模’全栈设计(Step模型矩阵、Step AOS系统、STEPX Neo硬件)实现感知、记忆、推理与服务执行闭环,推动人机交互从App入口转向系统级智能体入口,并联合支付宝、腾讯、携程等近百家企业构建A2A服务生态。
ICP推出Cloud Engines企业云服务,绑定Mission 70通缩计划:企业采购收入的20%用于销毁ICP代币,目标将通胀率从9.72%降至2.92%。当前产品处于Early Access阶段,SEV加密等关键功能尚未上线,已落地巴基斯坦国家云引擎和UNDP试点,但规模化营收与销毁量尚未形成,代币重估仍需等待可验证的销毁数据。
谷歌下一代大模型Gemini 4 Argon已对部分Pro用户开放,深度集成于Google Cloud、编程工具Antigravity及AI管家Concierge,具备自主代码提交、大规模代码库迁移和量子计算辅助等突破性能力,标志着AI从辅助工具向自主智能体范式转变。
HashKey Cloud 与 Babylon 达成技术合作,为 TBV 网络提供节点运营、验证及基础设施支持,使原生比特币无需封装或跨链即可直接用于链上应用,强化比特币与以太坊生态连接及机构级基础设施服务能力。
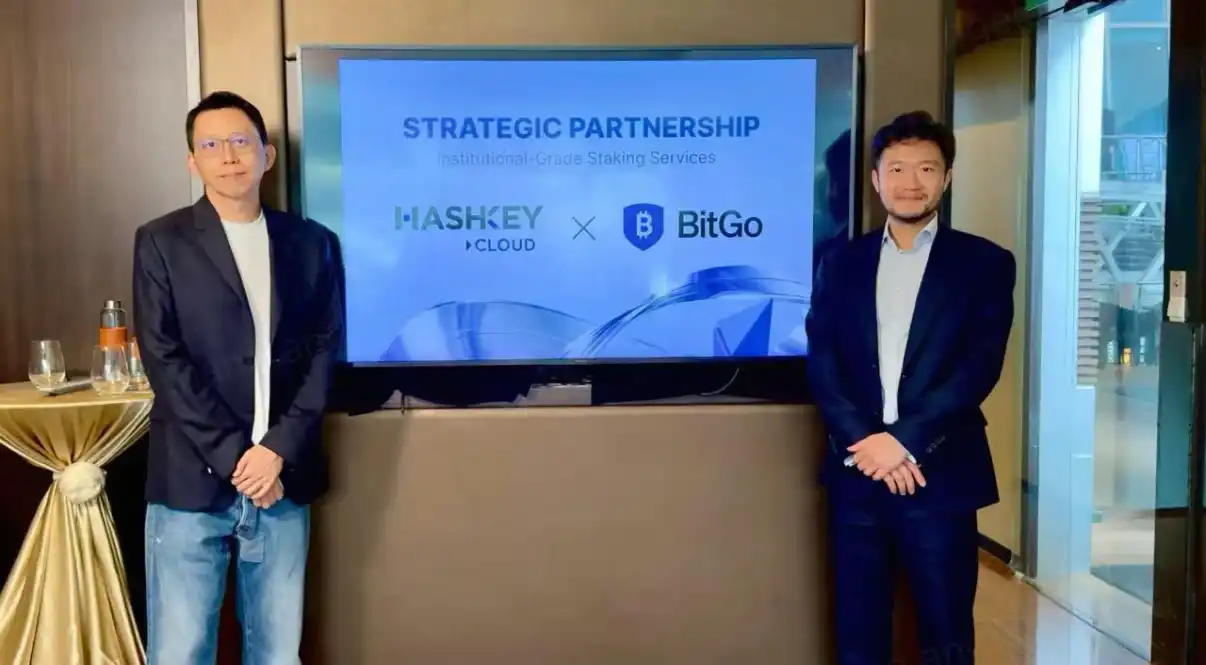
HashKey Cloud与纽交所上市的BitGo签署战略合作协议,聚焦机构级数字资产服务,涵盖质押(ETH、SOL等)、交易(通过BitGo新加坡实体)、托管及RWA领域,旨在打通亚太地区合规、一体化的机构服务通路。
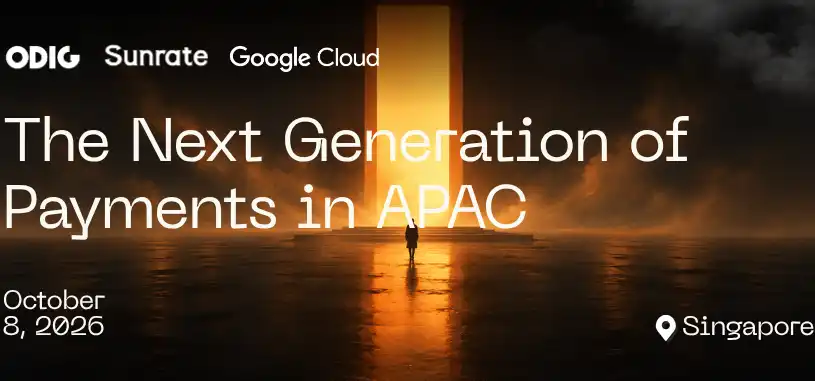
2026年智能体经济推动支付基础设施升级,ODIG、Sunrate与Google Cloud在新加坡Token2049期间联合举办活动,聚焦Crypto Cards、稳定币支付与智能体金融在亚太的落地融合,探讨数字资产与传统金融网络衔接、机器经济下的新支付需求及产业布局。
尽管谷歌在前沿大模型竞争中落后于OpenAI和Anthropic,且面临Meta Muse代理的新压力,但分析师认为其战略重心已转向Google Cloud与自研TPU芯片;TPU凭借高性价比、外售潜力及云基建期权,有望驱动收入多元化并推动FY2028收入达约7300亿美元,当前估值接近历史均值,构成TPU驱动反转前的买入窗口。
文章聚焦AI算力基础设施新势力Axe Compute(AGPU),分析其半年内签下32亿美元订单的爆发式增长,揭示其从轻资产算力接入(Access)向重资产专属集群建设(Build)的战略转型,并强调预付款驱动、电力与机房资源前置锁定等新型商业模式,展现Neo Cloud赛道中新兴公司的独特路径。
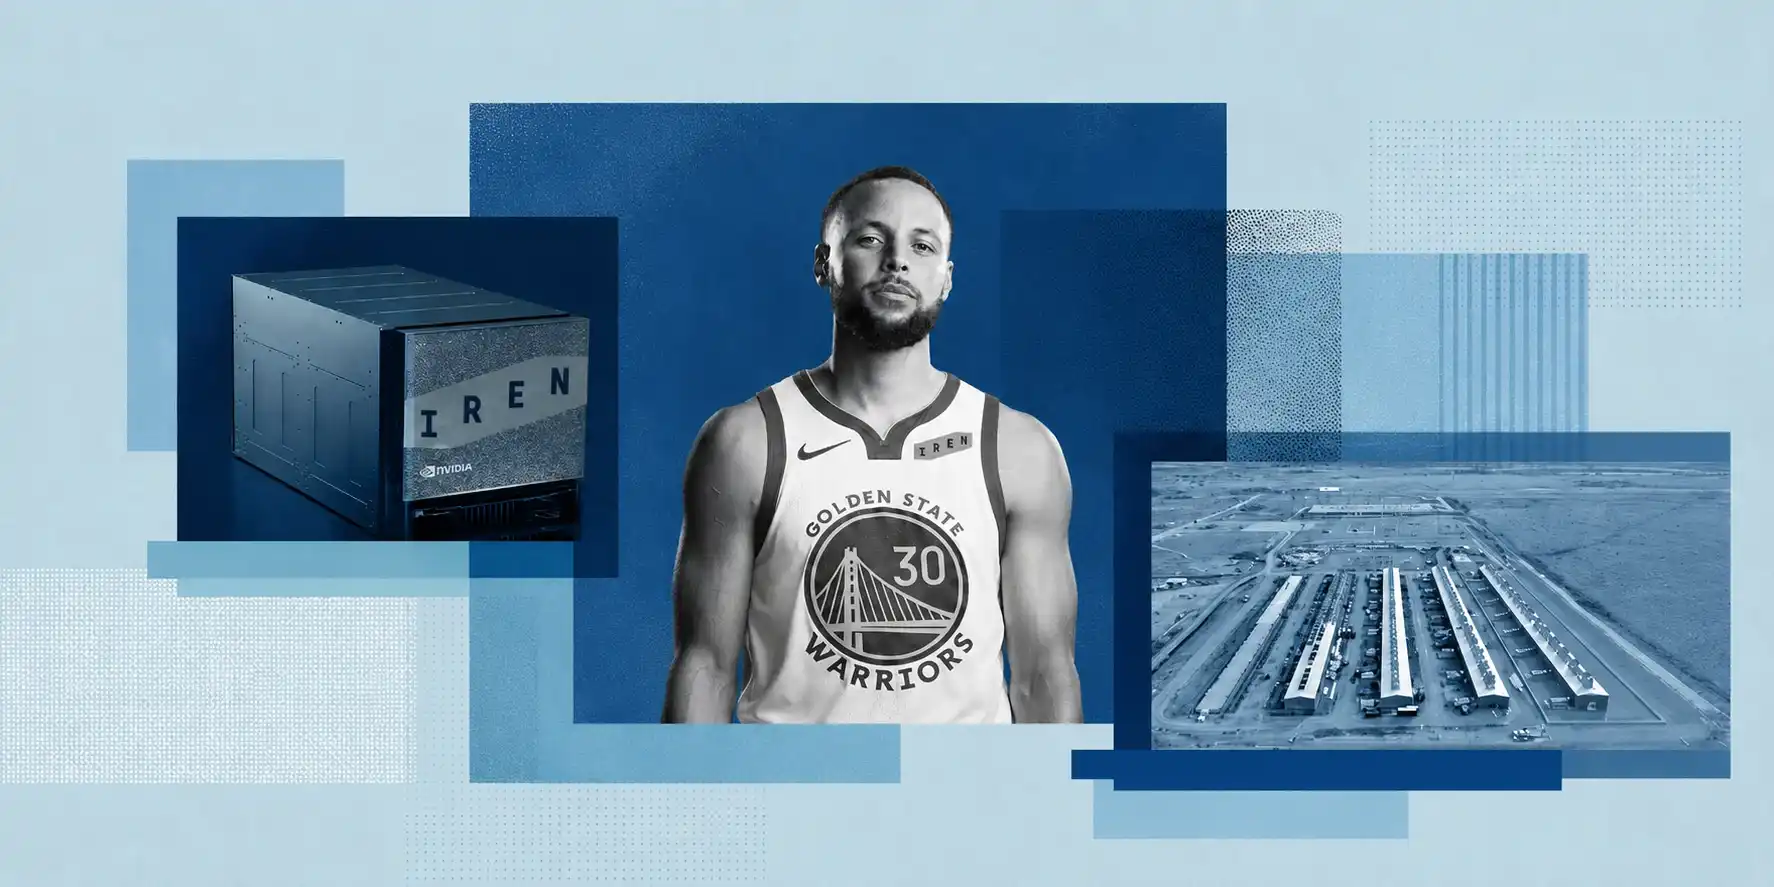
IREN由比特币矿企转型为AI Cloud公司,一年营收7.07亿美元,却投入47亿美元并承诺138.1亿美元资本开支,大举采购GPU、收购数据中心开发商Nostrum和云软件公司Mirantis,并签约金州勇士进行品牌营销,核心逻辑是用客户长期算力合同撬动融资,以资本换时间抢占AI算力窗口。
Cursor推出全新云端AI代理功能,支持自动监听PR、Slack和CI事件,引入/goal命令实现目标驱动式长期任务执行,并为子Agent分配独立虚拟机环境,显著提升自动化开发效率;内部35%的PR已由AI自主创建,标志着软件工程正从编码辅助迈向KPI式自主交付。
DeepMind领导层调整引发市场对Google算力分配策略的重估,更多TPU资源转向外部客户,推动Google Cloud收入结构转型;其第二季度云收入同比激增82%,积压订单达5140亿美元,其中超1500亿美元为TPU系统订单,有望在2027年带动收入增速达150%。
花旗维持Alphabet买入评级,将目标价上调至447美元,主要基于Google Cloud在AI驱动下收入同比增长81.8%、订单积压达5140亿美元的强劲表现,同时搜索与YouTube广告业务保持增长,缓解了AI冲击广告基本盘的担忧;但高资本开支、AI竞争及反垄断监管仍是估值上行的关键制约。
谷歌Q2云业务收入猛增82%,在手订单达5140亿美元,营业利润率35.6%,但为加速AI基建投入,资本开支大幅上调至2050亿美元,导致单季自由现金流转负至-58.55亿美元;市场关注其AI模型Gemini进展、云业务持续性及资本回报效率。
Alphabet第二季度自由现金流首次转负(-58.55亿美元),主因AI基础设施巨额投入致资本开支达449.24亿美元;全年资本开支指引上调至最高2050亿美元。云业务收入同比增长82%至247.68亿美元,积压订单首破5000亿美元,显示AI投资正转化为商业回报,但市场担忧高投入可持续性及财务健康平衡。
阶跃星辰在WAIC期间推出大模型原生智能体手机STEPX Neo及自研操作系统Step AOS,试图抢占AI终端定义权,以突破B端依赖、应对手机厂商自研模型竞争并支撑Pre-IPO估值叙事;但面临安卓生态壁垒、App开放意愿不足、硬件基因缺失及国内外竞品加速入局等严峻挑战。